Zwischen Lebkuchen und Silvesterplanung lohnt sich ein Blick in den Versicherungsordner. Warum das gerade bei uns auf dem Platz ein Thema ist – und worauf wir achten sollten.
Zwischen den Jahren wird aufgeräumt: Der Weihnachtsbaum geht, die Plätzchendose ist (fast) leer – und irgendwo hinten im Schrank wartet der Ordner mit den Versicherungspapieren. Kein Zufall, dass er sich gerade jetzt meldet: Der 31. Dezember ist bei Versicherungen ein beliebter Stichtag. Verträge laufen aus oder verlängern sich, Beiträge ändern sich, und wer wechseln will, muss rechtzeitig kündigen. Ob das auf euren Vertrag zutrifft, steht in der Police.
Ein guter Moment also für eine Frage, die man auf dem Platz bei Kaffee und Kuchen selten stellt: Sind meine Hütte und mein Wohnwagen eigentlich richtig abgesichert?
Was die Stellplatzordnung dazu sagt
In den Allgemeinen Regeln, Punkt 5, steht:
„Der Wohnwagen und alle dazugehörigen Teile sind über eine private Haftpflicht abzusichern. Der Verein haftet nicht für mögliche Schäden durch Baum-, Hagel-, Blitzeinschlag oder andere Naturereignisse. Brandgefahr geht von Gasflaschen und Batterien aus, die sachgerecht zu behandeln und zu überprüfen sind sowie ebenfalls vom Nutzer selbst zu versichern sind.“
Auf Deutsch: Haftpflicht ist Pflicht. Bei Naturereignissen zahlt nicht der Verein. Und um Gasflaschen und Batterien kümmert sich jede und jeder selbst – auch versicherungstechnisch.
Besonders für alle, die schon lange dabei sind
Viele von euch haben ihren Platz schon seit Jahren, manche sogar länger, als die aktuelle Ordnung alt ist. Als ihr angefangen habt, war eine Versicherung womöglich noch gar nicht gefordert. Das ist kein Vorwurf, sondern ein Grund, einmal hinzuschauen. Denn der Wohnwagen von damals hat inzwischen vielleicht ein Vorzelt, eine Markise, eine neue Einrichtung – und der Vertrag von damals weiß davon nichts.
Was kann denn schon passieren? Vier Gedankenspiele
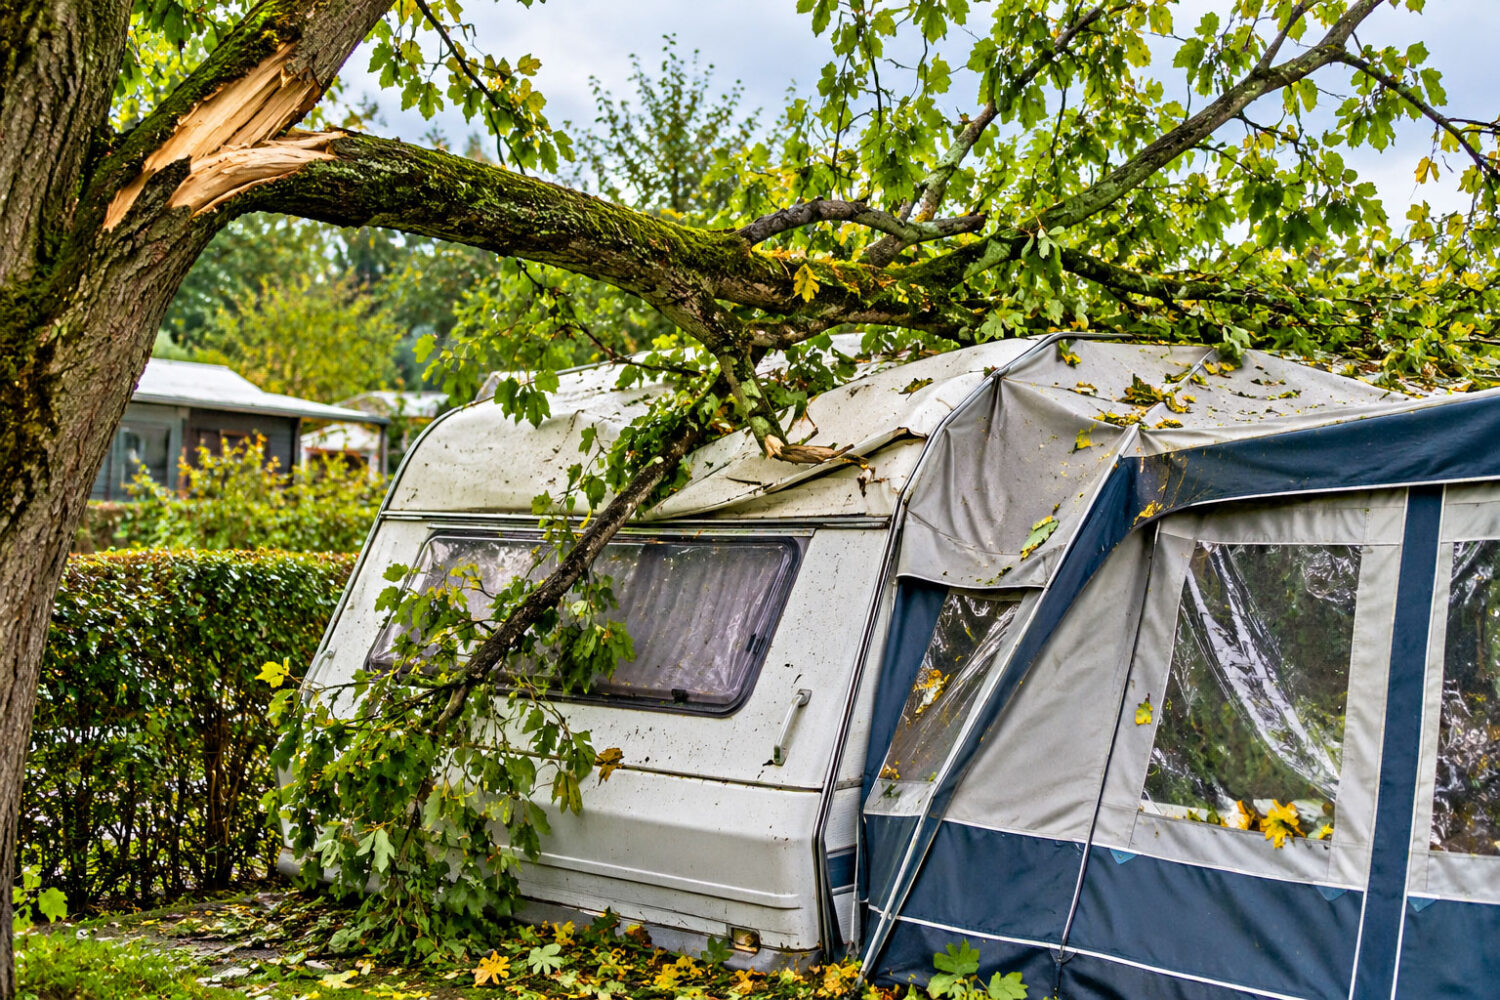
- Der Ast: Nach einem Sommersturm liegt ein dicker Ast auf dem Wohnwagen. Ärgerlich, und schnell ein Fall für vier Stellen vor dem Komma. Der Verein haftet dafür laut Ordnung nicht.
- Der Hagel: Zehn Minuten Unwetter, und das Dach sieht aus wie eine Golfball-Landschaft. Wer gegen Hagel versichert ist, zahlt meist nur die Selbstbeteiligung.
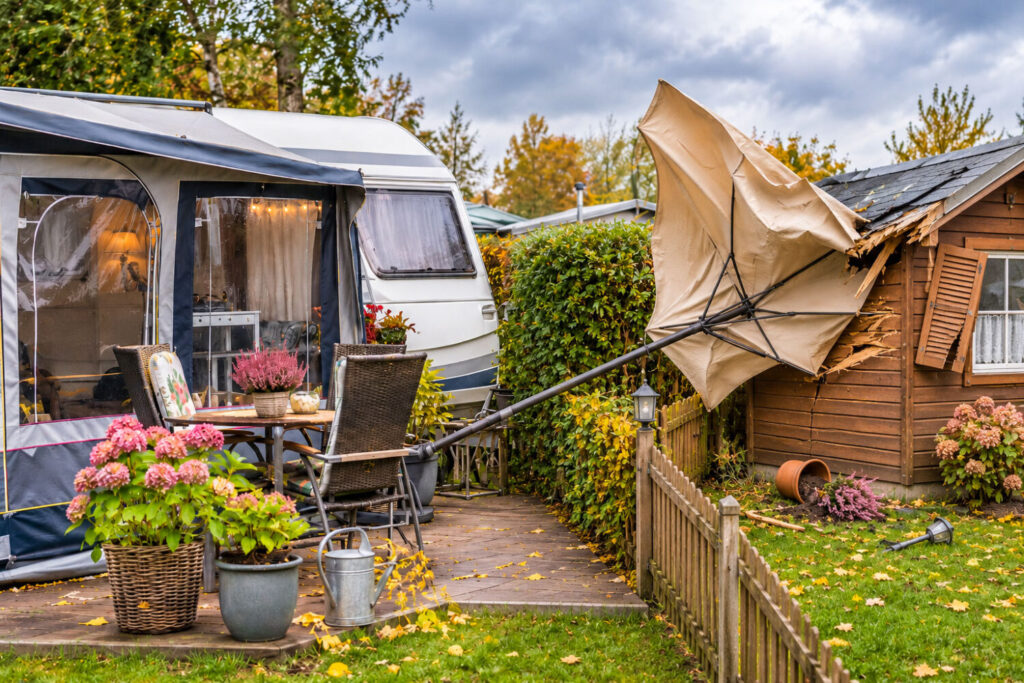
- Der Wind: Der Sonnenschirm macht sich selbständig und landet im Nachbarwagen. Hier springt die private Haftpflicht ein, und zwar nur, wenn es sie gibt.
- Der Funke: Ein defektes Kabel, eine Batterie, eine Gasflasche: Wenn es brennt, ist nicht nur der eigene Wohnwagen weg, sondern womöglich der der Nachbarn gleich mit.
Was der Markt so anbietet (grobe Orientierung, kein Angebot)
Private Haftpflicht: Sie zahlt, wenn ihr anderen einen Schaden zufügt. Sie kostet für Singles durchschnittlich etwa 30 bis 60 Euro im Jahr, für Familien etwa 60 bis 120 Euro. Wichtig: Fragt nach, ob Wohnwagen, Stellplatz und Vorzelt ausdrücklich mitversichert sind. Als Deckungssumme empfiehlt die Verbraucherzentrale pauschal mindestens 10 Millionen Euro.
Dauercamper- bzw. Campingversicherung: Gemacht für stehende, nicht zugelassene Wohnwagen. Sie deckt typischerweise Brand, Blitzschlag, Sturm, Hagel und Einbruch, oft auch Vorzelt und Inhalt. Ein Beispielangebot beginnt bei rund 170 Euro im Jahr, mit 300 Euro Selbstbeteiligung bei Sturm- und Hagelschäden am Wohnwagen. Je nach Wert und Umfang wird es mehr.
Teilkasko für den Wohnwagen: Wer seinen Wohnwagen zugelassen hat, kennt sie vielleicht: Sie leistet bei Brand, Explosion, Diebstahl, Sturm, Hagel, Blitzschlag und Überschwemmung. Die Kosten hängen stark von Wert und Anbieter ab. Fragt aber unbedingt nach, ob das dauerhafte Abstellen auf einem Stellplatz erlaubt ist.
Laubenversicherung für die Hütte: Sie kombiniert Gebäude, Inhalt und oft Glasbruch. Einfache Lauben gibt es ab rund 40 Euro im Jahr. Für Tarife mit richtig guten Leistungen nannte die Stiftung Warentest zuletzt etwa 110 bis 156 Euro. Die Hausrat von zu Hause deckt Hütte und Inhalt nicht automatisch.
Achtung bei abgemeldeten Wohnwagen
Wer seinen Wohnwagen abgemeldet hat, hat meist auch die Kfz-Versicherung beendet. Und damit still und leise auch den Schutz vor Brand, Sturm und Hagel. Das passiert schneller, als man denkt. Ein Anruf beim Versicherer schafft Klarheit.
Gas und Batterien: kurz hingeschaut
Die Ordnung nennt Gasflaschen und Batterien ausdrücklich. Ein prüfender Blick lohnt sich vor jeder Saison: Sind Schlauch und Druckregler noch in gutem Zustand (das Herstelldatum steht aufgedruckt)? Sitzen Anschlüsse fest? Sind Batterie und Ladegerät in Ordnung? Und gehört beides überhaupt zur Police?
Fünf Fragen an die eigene Police
- Habe ich eine private Haftpflicht, und sind Wohnwagen, Stellplatz und Vorzelt darin eingeschlossen?
- Ist der Wohnwagen selbst gegen Brand, Blitz, Sturm und Hagel versichert, ob zugelassen oder abgemeldet?
- Sind Vorzelt, Anbauten, Hütte und Inhalt dabei, und stimmt die Versicherungssumme noch zum heutigen Wert?
- Wie hoch ist die Selbstbeteiligung, und kann ich sie im Ernstfall verschmerzen?
- Wann läuft der Vertrag aus, und wie lange ist die Kündigungsfrist?
Zur letzten Frage: Kündigungsfristen stehen im Vertrag und betragen oft einen bis drei Monate. Wer wechseln möchte, schaut also am besten bald nach, nicht erst am 30. Dezember. Wer noch gar nichts hat, muss übrigens nicht bis Silvester warten: Eine Versicherung lässt sich in der Regel jederzeit abschließen. Haltet Platznummer, Baujahr und Neuwert des Wohnwagens sowie ein paar Fotos bereit, dann geht das Gespräch mit dem Versicherer oder Berater schnell.
Alle Zahlen oben sind grobe Orientierungswerte und ersetzen keine individuelle Beratung. Den passenden Schutz findet am besten, wer sich seine Situation einmal in Ruhe von Fachleuten durchrechnen lässt.
Zum Jahreswechsel soll es auf dem Platz ruhig bleiben, und wenn es knallt, dann bitte nur der Sektkorken.
Euer „Öffi“, Jürgen